صندوق درآمد ثابت یا بانک؛ این پرسش معمولاً وقتی پیش میآید که پس اندازی دارید و نمیخواهید آن را درگیر نوسان بورس، طلا یا ارز دیجیتال کنید. سپرده بانکی و صندوقهای درآمد ثابت دو گزینهی آشنای این موقعیتاند. هر دو «کمریسک» شناخته میشوند و هر دو سود دورهای میدهند. اما ساز و کار، ضمانت، نقدشوندگی و حتی شیوهی محاسبهی سودشان یکی نیست.
در این مقاله سود بانکی و سود صندوقها را کنار هم میگذاریم، تفاوتها را معیار به معیار بررسی میکنیم و در پایان میگوییم هر کدام برای چه هدفی مناسبتر است. یک نکته را هم از همین ابتدا باید گفت: در شرایط تورمی فعلی ایران، هیچکدام از این دو بهتنهایی پاسخ «حفظ ارزش پول» نیستند.
نکات کلیدی
- سود سپرده بانکی سقف مصوب دارد؛ سود صندوق درآمد ثابت متغیر است و روزانه در NAV مینشیند.
- سپرده بانکی تا سقف صندوق ضمانت سپردهها تضمین میشود؛ صندوق درآمد ثابت ضمانت قانونی اصل سرمایه ندارد.
- صندوق درآمد ثابت نرخ شکست ندارد و برای پولی که شاید زود لازم شود، انعطاف بیشتری دارد.
- سود سپرده اشخاص و درآمد صندوقهای سرمایهگذاری هر دو از مالیات معافاند.
- با تورم سالانه بالای ۷۰ درصد در مهر ۱۴۰۵، هیچکدام بهتنهایی قدرت خرید پول را حفظ نمیکنند.
صندوق درآمد ثابت یا بانک؛ پاسخ کوتاه
اگر فقط یک جمله بخواهید: صندوق درآمد ثابت معمولاً سود بیشتر و نقدشوندگی بهتری دارد، اما سپرده بانکی تا سقف مشخصی ضمانت قانونی دارد و نرخ سودش از قبل اعلام میشود. در یک سال اخیر بازده بیشتر صندوقهای درآمد ثابت از سقف سود مصوب سپردهها بالاتر بوده است؛ ولی این بازده تضمینشده نیست و میان صندوقها تفاوت جدی وجود دارد.
انتخاب درست بیش از آنکه به پرسش «سود کدام بیشتر است» بستگی داشته باشد، به سه چیز بستگی دارد: پول را برای چه مدتی کنار گذاشتهاید، چقدر احتمال دارد زودتر به آن نیاز پیدا کنید و ضمانت اصل سرمایه چقدر برایتان مهم است.
جدول مقایسه صندوق درآمد ثابت و سپرده بانکی
جدول زیر تفاوتهای اصلی دو گزینه را خلاصه میکند. جزئیات هر ردیف را در بخشهای بعدی توضیح دادهایم.
مقایسه صندوق درآمد ثابت و سپرده بانکی
| معیار | سپرده بانکی | صندوق درآمد ثابت |
|---|---|---|
| نهاد ناظر | بانک مرکزی | سازمان بورس و اوراق بهادار |
| نرخ سود | سقف مصوب شورای پول و اعتبار | متغیر و وابسته به عملکرد صندوق |
| محاسبه سود | علیالحساب، معمولاً ماهانه | روزشمار در قیمت واحد (NAV) |
| برداشت زودهنگام | نرخ شکست در سپرده بلندمدت | بدون نرخ شکست |
| ضمانت اصل پول | تا سقف صندوق ضمانت سپردهها | ضمانت قانونی ندارد |
| مالیات و کارمزد | سود معاف؛ بدون کارمزد جداگانه | درآمد معاف؛ کارمزد از دارایی کسر میشود |
مزیت صندوق در بازده و انعطاف است و مزیت بانک در ضمانت؛ انتخاب به اولویت شما بستگی دارد.
شباهتهای صندوق درآمد ثابت و سپرده بانکی
هر دو ابزار برای کسی ساخته شدهاند که بازده قابل پیشبینی را به هیجان بازارهای پرنوسان ترجیح میدهد. در هر دو، پول شما در نهایت به بازار پول و بدهی میرسد: بانک آن را بهصورت تسهیلات وام میدهد و صندوق درآمد ثابت عمدتاً آن را در اوراق بدهی و سپردههای بانکی سرمایهگذاری میکند.
پیوند این دو از همینجا روشن میشود: بخشی از دارایی بسیاری از صندوقهای درآمد ثابت خودش سپرده بانکی است. به همین دلیل هر تغییری در نرخ سود مصوب یا نرخ بازار بینبانکی، دیر یا زود روی بازده صندوقها هم اثر میگذارد.
شباهت مهم دیگر این است که هر دو ریالیاند. یعنی ارزششان با ریال سنجیده میشود و در برابر کاهش ارزش ریال، محافظت خاصی ندارند.
تفاوتهای اصلی
شباهت در ظاهر است و تفاوت در سازوکار. چهار تفاوتی که مستقیم روی تصمیم شما اثر میگذارند، در ادامه آمده است.
تفاوت اصلی در سازوکار است: یکی نرخ اعلامشده و ضمانت دارد، دیگری بازده متغیر و انعطاف.
نحوه محاسبه و پرداخت سود
سود سپرده بانکی بر اساس نرخ سود مصوب شورای پول و اعتبار تعیین میشود. در آخرین چارچوب اعلامشده، سقف سود سپرده کوتاهمدت عادی ۵ درصد، سپرده ویژه سهماهه ۱۲ درصد و ششماهه ۱۷ درصد است. برای سپرده بلندمدت یکساله، دوساله و سهساله هم بهترتیب ۲۰٫۵، ۲۱٫۵ و ۲۲٫۵ درصد تعیین شده است. این سود معمولاً بهصورت علیالحساب و ماهانه به حساب سپردهگذار واریز میشود.
بانک مرکزی پرداخت سود بالاتر از نرخ مصوب را تخلف میداند. با این حال، گزارشهای میدانی رسانهها نشان داده برخی شعب برای سپردههای بزرگ تا ۲۸ درصد یا بیشتر پیشنهاد کردهاند. پیشنهادی که از چارچوب رسمی بیرون است، دلیلی است برای اینکه درباره وضعیت آن بانک بیشتر بپرسید.
صندوق درآمد ثابت سود «اعلامشده» ندارد. سود بهصورت روزشمار در قیمت هر واحد منعکس میشود؛ یعنی در ارزش خالص دارایی هر واحد که با NAV شناخته میشود. بعضی صندوقها بخشی از سود را ماهانه یا فصلی به حساب سرمایهگذار واریز میکنند و بعضی دیگر آن را در قیمت واحد انباشته میکنند تا اثر سود مرکب حفظ شود.
بر اساس گزارشهای مبتنی بر دادههای سامانه فیپیران در سال ۱۴۰۵، بازده یکساله اغلب صندوقهای درآمد ثابت بین ۳۲ تا ۳۶ درصد بوده است. اما همین گزارشها کمترین بازده را حدود ۱۷ درصد نشان میدهند. پس «میانگین بازار» به معنای بازده صندوقی که شما انتخاب میکنید نیست.
نقدشوندگی و زمان برداشت
در سپرده کوتاهمدت پول همیشه در دسترس است، اما سودش کم است. در سپرده بلندمدت سود بیشتر است، ولی اگر پیش از سررسید برداشت کنید، بانک نرخ شکست اعمال میکند. یعنی سود دوره سپریشده با نرخ پایینتری دوباره محاسبه میشود و مابهالتفاوت از پول شما کسر میشود.
صندوق درآمد ثابت نرخ شکست ندارد و به هر روز نگهداری سود تعلق میگیرد. دو نوع اصلی این صندوقها از نظر برداشت با هم فرق دارند. صندوق قابل معامله مثل سهام در بورس خرید و فروش میشود و نقدشوندگیاش به حجم معاملات همان نماد بستگی دارد. در صندوق صدور و ابطال، واحدها از طریق خود صندوق ابطال میشوند و وجه معمولاً ظرف چند روز کاری واریز میشود.
بنابراین اگر احتمال دارد در ماههای آینده به پول نیاز پیدا کنید، صندوق درآمد ثابت معمولاً انعطاف بیشتری از سپرده بلندمدت دارد.
ریسک و ضمانت اصل سرمایه
مهمترین مزیت سپرده بانکی، ضمانت قانونی است. صندوق ضمانت سپردهها سپردههای هر شخص را نزد هر بانک تا سقف مشخصی تضمین میکند. هیئت عالی بانک مرکزی این سقف را برای سال ۱۴۰۴ به ۴۰۰ میلیون تومان رساند. طبق قانون برنامه هفتم، این سقف باید دستکم هر دو سال یکبار و با توجه به تورم بازنگری شود.
صندوق درآمد ثابت چنین ضمانتی ندارد. نظارت بر آن با سازمان بورس و اوراق بهادار است و ارکانی مثل متولی و حسابرس بر کار مدیر نظارت میکنند. اما اگر مدیر صندوق در انتخاب دارایی اشتباه کند، زیانش به سرمایهگذار میرسد. سازمان بورس در ابلاغیه اردیبهشت ۱۴۰۲ سقف سرمایهگذاری این صندوقها در سهام و واحد صندوقهای دیگر را ۱۰ درصد کل دارایی تعیین کرد تا ریسک بازار سهام محدود بماند.
با این حال، «ریسک صفر» هیچجا وجود ندارد. انحلال بانک آینده و واگذاری شعب آن به بانک ملی از آبان ۱۴۰۴ نشان داد بانکها هم ممکن است به نقطه بحران برسند؛ هرچند در آن مورد سپردههای مشتریان به بانک ملی منتقل شد. ریسک صندوق درآمد ثابت بیشتر از جنس کیفیت مدیریت و نوسان قیمت واحد است و ریسک بانک بیشتر به سلامت مالی خود بانک برمیگردد.
کارمزد و مالیات
سپردهگذار برای افتتاح و نگهداری سپرده کارمزد جداگانهای نمیپردازد؛ درآمد بانک در فاصله میان نرخ سود تسهیلات و نرخ سود سپرده است. در صندوق درآمد ثابت، کارمزد صندوق شامل سهم مدیر، متولی، حسابرس و بازارگردان هر روز از ارزش دارایی کسر میشود. پس بازدهی که صندوقها اعلام میکنند، بازده پس از کسر این کارمزدهاست. در صندوقهای بورسی، کارمزد خرید و فروش کارگزاری هم به آن اضافه میشود.
از نظر مالیات، وضعیت هر دو برای سرمایهگذار حقیقی مساعد است. سازمان امور مالیاتی بر معافیت سود سپردههای بانکی تأکید کرده است. درآمد صندوقهای سرمایهگذاری هم بر اساس تبصره ۱ ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم معاف است و دیوان عدالت اداری در رأیی اعلام کرده سود سپرده بانکی صندوقها مشمول مالیات نیست.
قانون مالیات بر سوداگری و سفتهبازی نیز عایدی حاصل از انتقال اوراق بهادار در بورس و فرابورس را از این مالیات مستثنا کرده است. با این حال، احکام مالیاتی ممکن است در قوانین بودجه تغییر کنند؛ پیش از تصمیمهای بزرگ آخرین بخشنامهها را بررسی کنید.
هر کدام برای چه کسی مناسب است؟
سپرده بانکی برای کسی مناسبتر است که ضمانت قانونی اصل پول برایش اولویت اول است، مبلغش در محدوده سقف ضمانت قرار میگیرد و نمیخواهد با سازوکار بورس درگیر شود. حساب کوتاهمدت هم برای پولی که هر روز به آن دست میزنید، همچنان ابزار درستی است.
صندوق درآمد ثابت برای کسی مناسبتر است که بازدهی بالاتر از سود مصوب بانکی میخواهد، ممکن است زودتر از موعد به پول نیاز پیدا کند و حاضر است صندوق را بر اساس سابقه، اندازه و ترکیب دارایی انتخاب کند. در میان روشهای سرمایهگذاری کمریسک، این صندوقها معمولاً نخستین جایگزین سپرده بانکی هستند.
اگر به دنبال بهترین صندوق سرمایه گذاری بانکی هستید، بهجای نام بانک به معیارها نگاه کنید: بازده یکساله و سهساله در مقایسه با میانگین بازار، اندازه صندوق، ترکیب دارایی در گزارشهای افشاشده و حجم معاملات نماد.
بسیاری از سرمایهگذاران هم ترکیبی از هر دو را نگه میدارند: بخشی از پول برای هزینههای جاری در حساب بانکی و بخش اصلی پسانداز در صندوق.
نکته کاربردی
- بازده یکساله و سهساله صندوق را با میانگین بازار مقایسه کنید، نه با تبلیغ.
- ترکیب دارایی را در آخرین گزارش افشاشده صندوق ببینید.
- اگر صندوق قابل معامله است، حجم معاملات نماد را هم بررسی کنید.
تورم و حفظ ارزش؛ صندوق ریالی، دلاری یا سپرده؟
پرسش اصلی بسیاری از پساندازکنندگان این است که صندوق درآمد ثابت یا بانک، کدام ارزش پول را در برابر تورم حفظ میکند. پاسخ صادقانه در شرایط فعلی این است: هیچ کدام. طبق گزارش مرکز آمار ایران، تورم سالانه در مهر ۱۴۰۵ به ۷۶٫۸ درصد و تورم نقطه به نقطه به ۸۸٫۷ درصد رسیده است. بانک مرکزی برای همین ماه تورم دوازدهماهه را ۷۱٫۴ درصد اعلام کرده است.
وقتی سقف سود سپرده یکساله ۲۰٫۵ درصد است و بازده رایج صندوقهای درآمد ثابت هم به نصف نرخ تورم سالانه نمیرسد، نرخ بهره واقعی منفی است. یعنی پول شما از نظر اسمی رشد میکند، اما قدرت خریدش کم میشود. صندوق درآمد ثابت این شکاف را کوچکتر میکند، ولی آن را نمیبندد.
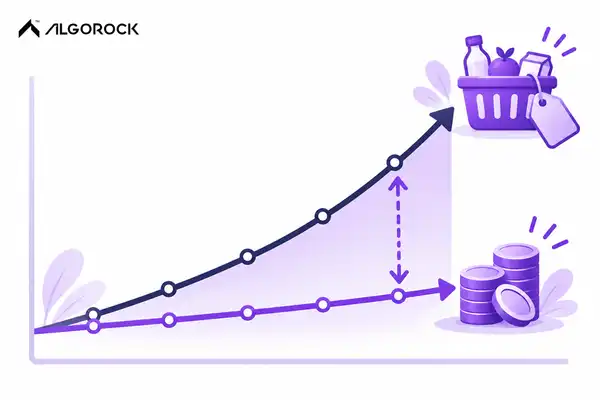
فاصله سقف سود سپرده با تورم سالانه نشان میدهد چرا نرخ بهره واقعی در حال حاضر منفی است.
به همین دلیل بعضی سرمایهگذاران بخشی از پسانداز را در داراییهایی نگه میدارند که ارزششان با ارز سنجیده میشود، مانند صندوق دلاری. در الگوراک، صندوق درآمد ثابت دلاری الگوراک و صندوق درآمد ثابت یورویی الگوراک برای کسانی است که میخواهند بخشی از پسانداز را بهجای ریال با دلار یا یورو بسنجند. گنجینه سرآمد و گنجینه فراز الگوراک هم از دیگر گزینههای الگوراک هستند.
پیش از هر انتخابی، سازوکار، ریسکها و شرایط برداشت هر محصول را در صفحه همان محصول بخوانید و آن را با هدف و افق زمانی خودتان مقایسه کنید.
ریسکهایی که باید بدانید
ریسک مدیریت: تفاوت بازده صندوقهای درآمد ثابت گاهی بسیار زیاد است. نبض بورس گزارش داده یکی از این صندوقها در یک سال تنها حدود ۶ درصد بازده داشته است، در حالی که میانگین بازار چند برابر آن بوده است. علتی که گزارش برای این عقبماندگی میآورد، خطا در سبدچینی صندوق است.
ریسک نرخ سود: اگر نرخ سود بازار بالا برود، قیمت اوراق بدهی موجود در سبد صندوق ممکن است افت کند و بازده کوتاهمدت صندوق کاهش یابد.
ریسک نقدشوندگی: در صندوقهای بورسی، اگر خریدار کافی نباشد، ممکن است ناچار شوید واحدها را با قیمتی کمتر از NAV بفروشید.
ریسک بانک: ضمانت سپرده سقف دارد و مبلغ بالاتر از آن زیر پوشش صندوق ضمانت سپردهها نیست. پیشنهاد سود بالاتر از نرخ مصوب هم معمولاً نشانه ریسک بیشتر است.
ریسک تورم: این ریسک میان هر دو گزینه مشترک است. بازده اسمی مثبت لزوماً به معنای حفظ قدرت خرید نیست. برای شناخت کاملتر انواع ریسک در سرمایه گذاری، پیش از تصمیم وقت بگذارید.
هشدار ریسک
بازده گذشته صندوقها تضمینی برای آینده نیست و این مقاله توصیه سرمایهگذاری نیست. نرخها و احکام مالیاتی ممکن است تغییر کنند؛ پیش از تصمیم، آخرین اطلاعات رسمی را بررسی کنید.
جمعبندی
در مقایسه سود بانکی یا صندوق درآمد ثابت، صندوق معمولاً بازده بالاتر، محاسبه روزشمار و نقدشوندگی بهتری دارد. سپرده بانکی در عوض ضمانت قانونی تا سقف مشخص و نرخ سود از پیش اعلامشده دارد. در تورم فعلی هیچکدام ارزش پول را بهطور کامل حفظ نمیکنند.
تصمیم را با سه پرسش بگیرید: پول را برای چه مدتی کنار گذاشتهاید، چقدر احتمال برداشت زودهنگام دارید و چه سهمی از پسانداز را میخواهید در برابر کاهش ارزش ریال محافظت کنید. اگر هنوز با سازوکار این صندوقها آشنا نیستید، مقاله صندوق درآمد ثابت نقطه شروع خوبی است.
سوالات متداول
آیا صندوق درآمد ثابت از بانک مطمئنتر است؟
نه لزوماً؛ نوع اطمینان در این دو فرق دارد. سپرده بانکی تا سقف صندوق ضمانت سپردهها، که برای سال ۱۴۰۴ به ۴۰۰ میلیون تومان رسید، ضمانت قانونی دارد. صندوق درآمد ثابت چنین ضمانتی ندارد و ریسکش بیشتر به کیفیت مدیریت و نوسان قیمت واحد برمیگردد، هرچند زیر نظر سازمان بورس فعالیت میکند.
صندوق درآمد ثابت بانکی چیست؟
صندوق درآمد ثابت بانکی صندوقی است که یک بانک یا شرکت وابسته به بانک آن را تأسیس یا مدیریت میکند. چنین صندوقی همچنان صندوق سرمایهگذاری زیر نظر سازمان بورس است، نه سپرده بانکی؛ بنابراین مشمول ضمانت صندوق ضمانت سپردهها نیست و بازده آن هم تضمینشده نیست.
سود کدام بیشتر است، صندوق درآمد ثابت یا بانک؟
در یک سال اخیر، بازده اغلب صندوقهای درآمد ثابت بر اساس دادههای فیپیران بین ۳۲ تا ۳۶ درصد بوده، در حالی که سقف سود مصوب سپرده یکساله ۲۰٫۵ درصد است. اما بازده صندوق تضمینشده نیست و میان صندوقها تفاوت زیادی وجود دارد.
مالیات سود بانکی و صندوق چگونه است؟
برای سرمایهگذار حقیقی، سود سپرده بانکی از مالیات معاف است و سازمان امور مالیاتی بر این معافیت تأکید کرده است. درآمد صندوقهای سرمایهگذاری هم طبق تبصره ۱ ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم معاف است. احکام مالیاتی ممکن است در قوانین بودجه تغییر کنند.
گام بعدی
اگر میخواهید بخشی از پسانداز را بهجای ریال با ارز بسنجید، محصولات الگوراک را ببینید و پیش از سرمایهگذاری شرایط و ریسکهای هر کدام را بخوانید.
منابع
• بانک مرکزی جمهوری اسلامی ایران
• عصر ایران — افزایش سقف تضمین سپردهها به ۴۰۰ میلیون تومان
• اقتصادآنلاین — نرخ سود سپرده بانکی
• نبض بورس — بازدهی یکساله صندوقهای درآمد ثابت
• اعتمادآنلاین — تورم مهر ۱۴۰۵ به گزارش مرکز آمار
• تسنیم — رأی دیوان عدالت اداری درباره مالیات سود سپرده صندوقها