پرسش «بهترین صندوق درآمد ثابت کدام است؟» ساده به نظر میرسد، اما پاسخ آن یک اسم نیست. صندوقی که برای یک سرمایهگذار عالی است، ممکن است برای دیگری بهخاطر نقدشوندگی یا نحوهی پرداخت سود مناسب نباشد. در این راهنما معیارهای انتخاب را مرور میکنیم و صندوقهای ریالی و دلاری را کنار هم میگذاریم.
اعداد این مطلب از منابع منتشر شده تا ۱۳ آبان ۱۴۰۵ آمده و تاریخ هر عدد کنار آن ذکر شده است. این نوشته توصیهی خرید نیست و بازدهی گذشته نشانهی بازدهی آینده نیست.
نکات کلیدی
- صندوق «بهترین» مطلق وجود ندارد؛ انتخاب با معیار سنجیده میشود.
- بازدهی، کارمزد، اندازهی صندوق، نحوهی پرداخت سود، نقدشوندگی و سابقهی مدیر شش معیار اصلیاند.
- صندوق صدور و ابطال و ETF در محل معامله و قیمت فرق دارند.
- صندوق ارزی سود و تسویه را به ارز انجام میدهد و بازدهیاش با نرخهای ریالی همسطح نیست.
- در تابستان ۱۴۰۵ سود اسمی صندوق نمونه از تورم اعلامشده عقبتر بود.
بهترین صندوق درآمد ثابت؛ پاسخ کوتاه
صندوق «بهترین» مطلق وجود ندارد. صندوق مناسب را با چهار معیار میسنجید: بازدهی پایدار، کارمزد، نقدشوندگی و ریسک داراییهای صندوق. هر چهار معیار را از امیدنامه و گزارشهای رسمی صندوق بخوانید، نه از تبلیغ.
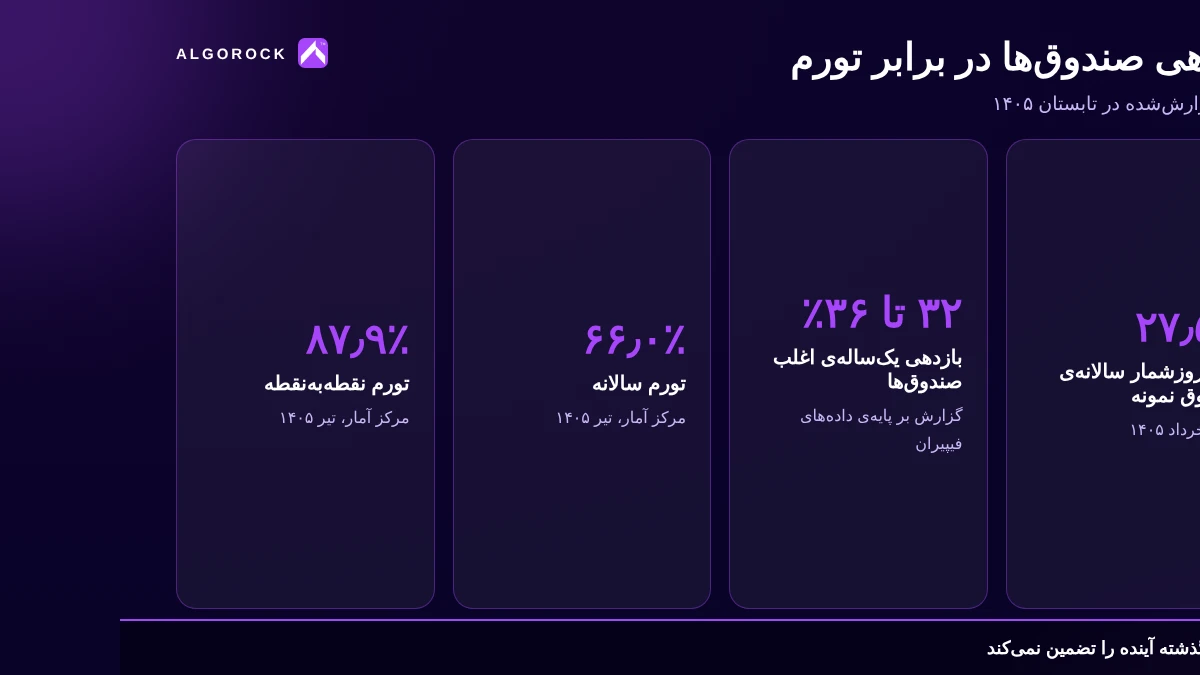
گزارشی بر پایهی دادههای فیپیران نشان میدهد بازدهی یکسالهی اغلب صندوقهای درآمد ثابت در محدودهی ۳۲ تا ۳۶ درصد بوده است. تاریخ دقیق این داده در گزارش نیامده است. همان گزارش کمترین بازدهی را حدود ۱۷ درصد ثبت کرده؛ یعنی بیشتر صندوقها به هم نزدیکاند، اما فاصلهی ضعیفترین صندوق با بازار نشان میدهد انتخاب بیاهمیت نیست.
صندوق درآمد ثابت چیست؟ (مرور کوتاه)
صندوق درآمد ثابت پول سرمایهگذاران را جمع میکند و بیشتر آن را در اوراق با درآمد ثابت و سپردهی بانکی میگذارد. سود صندوق از بهرهی همین داراییها میآید و بهصورت روزشمار در ارزش واحدها ثبت میشود. مدیر صندوق یک نهاد مالی است و سازمان بورس بر کار صندوق نظارت میکند.
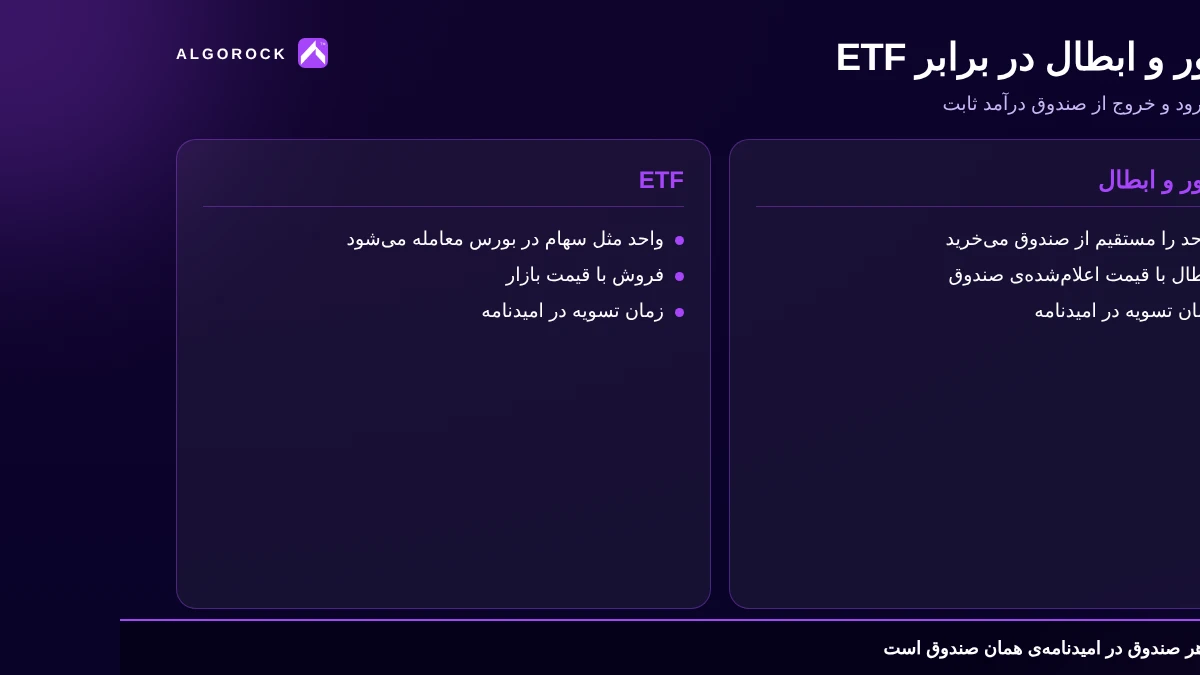
دو نوع اصلی داریم. در صندوق صدور و ابطال، واحد را مستقیم از خود صندوق میخرید و به خود صندوق پس میدهید. در صندوق قابل معامله (ETF)، واحدها مثل سهام در بورس داد و ستد میشوند.
معیارهای انتخاب بهترین صندوق درآمد ثابت
پیش از مقایسهی عددها، این شش معیار را یکییکی بررسی کنید.
بازدهی گذشته و نحوه خواندن آن
نرخ تبلیغشده را با بازدهی واقعی چند ماه پیاپی مقایسه کنید. برای نمونه، صندوق گنجینه زرین شهر که شرکت تامین سرمایه تمدن مدیریت میکند، سود خرداد ۱۴۰۵ را با نرخ روزشمار سالانه ۲۷٫۵ درصد پرداخت کرد. این عدد مربوط به یک ماه است و ماههای دیگر ممکن است فرق کند.
یک ماه خوب کافی نیست. روند چند ماه و فاصلهی آن با میانگین بازار را ببینید. بازدهی گذشته آینده را تضمین نمیکند. بازدهی اسمی را با تورم همان دوره هم مقایسه کنید، چون عدد بدون تورم تصویر ناقصی میدهد.
دارایی تحت مدیریت
دارایی تحت مدیریت (AUM) اندازهی صندوق را نشان میدهد. گزارشهای بازار اندازه را یکی از عواملی میدانند که بر تفاوت عملکرد صندوقها اثر میگذارد. اما بزرگی بهتنهایی کیفیت نیست؛ ترکیب داراییها مهمتر است.
کارمزد صندوق
کارمزدها، از جمله کارمزد مدیر، متولی و حسابرس، از دارایی صندوق کسر میشوند و بازدهی خالص را کم میکنند. جدول کارمزد را در امیدنامه بخوانید. تأیید کنید عددی که صندوق اعلام میکند بعد از کسر کارمزد است.
نحوه و دوره پرداخت سود
برخی صندوقها سود را هر ماه واریز میکنند؛ برخی دیگر سود را در ارزش واحد نگه میدارند و همانجا انباشته میشود. اگر سود را برداشت نکنید و دوباره سرمایهگذاری کنید، از اثر سود مرکب بهره میبرید. اگر به درآمد ماهانه نیاز دارید، پرداخت دورهای مناسبتر است.
نقدشوندگی و زمان تسویه
در صندوق صدور و ابطال، واحد را با قیمت اعلامشدهی صندوق ابطال میکنید. در ETF، واحد را با قیمت بازار میفروشید. زمان تسویهی پول را از امیدنامهی هر صندوق بخوانید و آن را با تاریخ نیاز خود مقایسه کنید.
سابقه و عملکرد مدیر صندوق
مدیر صندوق مسئول انتخاب اوراق و مدیریت ریسک است. سابقهی مدیریت یکی از معیارهایی است که تحلیلگران بازار برای قضاوت دربارهی صندوق به کار میبرند. گزارشهای رسمی صندوقها در سامانهی کدال، سایت سازمان بورس و سایت فیپیران منتشر میشود.
نکته کاربردی
- امیدنامه و آخرین گزارش صندوق را پیش از خرید بخوانید.
- کارمزد و زمان ابطال را کنار بازدهی یادداشت کنید.
- بازدهی چند ماه را با میانگین بازار مقایسه کنید.
سود صندوق های درآمد ثابت چطور محاسبه میشود؟
سود صندوق هر روز به ارزش خالص دارایی اضافه میشود. ارزش خالص دارایی (NAV) از تفاوت ارزش داراییها و بدهیهای صندوق، تقسیم بر تعداد واحدها به دست میآید. قیمت صدور و ابطال بر پایهی همین عدد تعیین میشود.
دو عدد را از هم جدا کنید: نرخ روزشمار سالانه و بازدهی مؤثر سالانه. عدد دوم اثر سود مرکب را هم در نظر میگیرد و معمولاً بالاتر از عدد اول است.
چون ترکیب داراییها و بازده اوراق مدام تغییر میکند، صندوق نمیتواند نرخ ثابتی تعهد کند. صندوقها با پایان سال مالی سود قطعی را حساب میکنند و اگر مازادی باشد جداگانه به حساب سرمایهگذاران میریزند. صندوق «حامی» برای سال مالی ۱۴۰۲ از این سازوکار استفاده کرد.
جدول مقایسه انواع صندوق درآمد ثابت (صدور و ابطال، ETF، سود ماهانه، دلاری)
جدول زیر سه گروه را کنار هم میگذارد. صندوقهای با سود ماهانه گروه جدایی نیستند؛ پرداخت ماهانه یک ویژگی است که در هر دو نوع ریالی دیده میشود. جزئیات هر صندوق در امیدنامهی همان صندوق آمده است.
مقایسهی صندوق صدور و ابطال، ETF و صندوق ارزی
| وجه تمایز | صدور و ابطال | ETF | ارزی |
|---|---|---|---|
| محل معامله | خود صندوق | بورس | صدور و ابطال به ارز |
| قیمت معامله | بر پایهی NAV | قیمت بازار | ارزشگذاری به ارز |
| مبنای سود | ریال | ریال | دلار یا ارز منتخب |
| پرداخت سود | طبق امیدنامه؛ گاهی ماهانه | طبق امیدنامه؛ گاهی ماهانه | روزشمار؛ جزئیات در امیدنامه |
| ریسک ویژه | نقدشوندگی و نکول | نقدشوندگی و نکول | ثبات مقررات |
صندوق درآمد ثابت دلاری؛ گزینهای برای حفظ ارزش در برابر تورم ریال
صندوقهای درآمد ثابت ارزی ساختاری شبیه صندوقهای ریالی دارند، اما ارزشگذاری، محاسبهی سود و تسویهی نهایی به ارز انجام میشود. نخستین صندوق ارزی با بازدهی سالانهی ۵ درصد، سود روزشمار و معافیت مالیاتی معرفی شد. این عدد با نرخهای ریالی همسطح نیست، چون مبنای آن دلار است.
طبق توضیحات منتشرشده، دارایی این صندوقها اوراق ارزی، گواهی سپردهی ارزی و اعتبارات اسنادی با ضامن بانکی است. بازپرداخت اصل و سود فقط به ارز انجام میشود و تسویهی ریالی ممنوع است. بانک مرکزی هم تعیین کرده که پرداخت و دریافت اسکناس ۱۰۰ دلاری هنگام صدور و ابطال فقط با دلار آبیرنگ مجاز است.
اگر مبنای ارزش سرمایهی شما دلار باشد، افت ارزش ریال روی ارزش دلاری آن اثر مستقیم ندارد. اما ریسک از بین نمیرود. در گزارش خبرگزاری مهر اعتماد به ثبات مقررات عامل تعیینکنندهی تصمیم دارندگان ارز دانسته شده است.
ریسکهای صندوق درآمد ثابت
مفهوم کلیتر ریسک در سرمایه گذاری در این صندوقها هم صدق میکند: بازدهی بالاتر معمولاً با ریسک بیشتر همراه است. چند ریسک مشخص را باید بشناسید:
ریسک اعتباری یا نکول: ناتوانی ناشر اوراق در پرداخت بدهی، که به ارزش دارایی صندوق ضربه میزند. ریسک نقدشوندگی: در روزهای بحرانی بازار، فروش واحد یا اوراق سختتر میشود. ریسک تصمیم ناظر: نهادهای ناظر میتوانند نرخ سود را بهصورت دستوری کاهش دهند.
مهمترین ریسک در شرایط فعلی تورم است. مرکز آمار تورم نقطه به نقطهی تیر ۱۴۰۵ را ۸۷٫۹ درصد و تورم سالانه را ۶۶٫۰ درصد اعلام کرد. تورم نقطهبهنقطهی شهریور ۱۴۰۵ هم به ۸۹٫۸ درصد رسید. در همان تابستان بازدهی گزارششدهی صندوق نمونهی ما ۲۷٫۵ درصد بود؛ یعنی سود اسمی صندوق از تورم عقب مانده است.
صندوق درآمد ثابت یا سپرده بانکی؟
صندوق درآمد ثابت در بازار سرمایه و زیر نظر سازمان بورس فعالیت میکند و سپردهی بانکی در شبکهی بانکی و با نرخ مصوب شورای پول و اعتبار. بانک مرکزی سقف سود سپردهها را برای سال ۱۴۰۴ حداکثر ۲۲٫۵ درصد تعیین کرد. نرخ سپردهی ۱۴۰۵ را از بانک خود استعلام کنید.
نرخ بینبانکی در ۲۰ خرداد ۱۴۰۵ به ۲۳٫۹۹ درصد رسید و تقریباً روی سقف دالان ۲۴ درصدی ایستاد. صندوقها در همین فضا بازدهی خود را تعیین میکنند. سپرده سود قابل پیشبینیتری دارد، اما نرخ آن محدود است؛ صندوق ممکن است بازدهی بیشتری بدهد، اما نوسان و ریسک دارایی هم دارد. اگر همیشه به پول در دسترس نیاز دارید، سپرده سادهتر است؛ اگر افق بلندتر و تحمل نوسان دارید، صندوق را هم بسنجید.
هشدار ریسک
هیچ صندوقی اصل سرمایه یا بازدهی را تضمین نمیکند. این مطلب توصیهی خرید یا فروش نیست؛ پیش از تصمیم، امیدنامهی صندوق را بخوانید.
جمعبندی
بهترین صندوق درآمد ثابت صندوقی است که با افق زمانی، نیاز به نقدینگی و تحمل ریسک شما جور باشد. بازدهی یکساله، کارمزد، اندازهی صندوق، نحوهی پرداخت سود و سابقهی مدیر را کنار هم بخوانید. صندوق ارزی برای کسی که مبنای ارزشش دلار است گزینهی جدایی است، نه جایگزین صندوق ریالی. پیش از واریز پول، امیدنامه را بخوانید، بازدهی چند ماه را ببینید و زمان ابطال را با نیاز نقدینگیتان تطبیق دهید.
پرسشهای متداول
هیچ صندوقی بازدهی را تضمین نمیکند و نمیتوان یک صندوق را مطمئنترین دانست. برای سنجش اطمینان، ریسک اعتباری داراییها، نقدشوندگی، کارمزد و سابقهی مدیر را در امیدنامه و گزارشهای کدال و فیپیران بررسی کنید. بازدهی گذشته آینده را تضمین نمیکند.
برخی صندوقهای درآمد ثابت سود را ماهانه واریز میکنند؛ برای نمونه گنجینه زرین شهر سود خرداد ۱۴۰۵ را پرداخت کرد. دورهی پرداخت از صندوقی به صندوق دیگر فرق میکند، پس آن را از امیدنامهی همان صندوق بخوانید.
هیچکدام بهطور مطلق بهتر نیست. در صدور و ابطال، واحد را با قیمت اعلامشدهی صندوق ابطال میکنید و در ETF با قیمت بازار میفروشید. زمان تسویه و کارمزد را از امیدنامه بخوانید و با نیاز نقدینگی خود مقایسه کنید.
ساختار هر دو شبیه است، اما در صندوق دلاری ارزشگذاری، سود و تسویه به ارز انجام میشود و تسویهی ریالی ممنوع است. نخستین صندوق ارزی با بازدهی سالانهی ۵ درصد معرفی شد که از نرخهای ریالی کمتر است، چون مبنای آن دلار است.
گام بعدی
پیش از سرمایهگذاری، امیدنامه و آخرین گزارش صندوق مورد نظرتان را از کدال یا فیپیران بخوانید.