وقتی ریال ارزش خود را از دست میدهد، اولین فکری که به ذهن بیشتر خانوادههای ایرانی میرسد خرید دلار است. اما سرمایه گذاری دلار فقط به خرید چند اسکناس صد دلاری و گذاشتن آنها در کمد خلاصه نمیشود. امروز چند مسیر متفاوت برای نگهداری دارایی به دلار وجود دارد که هر کدام ریسک، هزینه و سطح نقدشوندگی خودش را دارد.
در این مطلب روشهای اصلی سرمایه گذاری در دلار را کنار هم میگذاریم: خرید اسکناس، تتر و استیبل کوینها، سپرده ارزی بانکی و صندوق سرمایه گذاری دلاری. هدف این نیست که یک روش را بهترین معرفی کنیم؛ هدف این است که بدانید هر مسیر چه چیزی به شما میدهد و چه چیزی از شما میگیرد.
نکات کلیدی
- دلار نقدی بهتنهایی سود تولید نمیکند؛ کارکرد اصلی آن حفظ ارزش دارایی در برابر افت ریال است.
- چهار مسیر اصلی سرمایه گذاری دلار عبارتاند از اسکناس، تتر، سپرده ارزی بانکی و صندوق درآمد ثابت دلاری.
- سقف خرید ارز در ایران بارها تغییر کرده است؛ مقررات روز را از بانک مرکزی بررسی کنید.
- در صندوقهای ارزی مصوب بانک مرکزی، ورود و خروج فقط بهصورت ارزی است و تسویه ریالی ممنوع است.
- هیچ روشی در همه معیارها برنده نیست؛ ترکیب چند روش برای بسیاری از سرمایهگذاران منطقیتر است.
سرمایه گذاری دلار یعنی چه؟
سرمایه گذاری دلار یعنی بخشی از دارایی را به جای ریال، به دلار آمریکا یا داراییهایی که ارزششان به دلار گره خورده نگه دارید. در این حالت، معیار سنجش دارایی شما دیگر عدد ریالی نیست؛ تعداد دلارهایی است که در اختیار دارید.
این تعریف یک نکته مهم دارد. دلار بهتنهایی سود تولید نمیکند؛ اسکناسی که در خانه نگه میدارید، یک سال بعد همان تعداد دلار است. آنچه تغییر میکند معادل ریالی آن است. پس در خرید دلار نقدی، شما بیشتر از دارایی خود در برابر کاهش ارزش ریال محافظت میکنید تا اینکه سود دلاری بگیرید.
برخی روشها، مثل صندوقهای درآمد ثابت دلاری، تلاش میکنند علاوه بر حفظ ارزش، روی خود دلار هم بازده ایجاد کنند. تفاوت اصلی روشها همینجاست: کدام فقط ارزش را نگه میدارد و کدام دلار را به کار میگیرد.
چرا ایرانیها برای حفظ ارزش پول سراغ دلار میروند؟
دلیل اصلی، تورم مزمن و افت ارزش ریال در دهههای اخیر است. وقتی قدرت خرید پول ملی سال به سال کم میشود، مردم به دنبال داراییای میروند که ارزشش مستقل از ریال تعریف شود. دلار بهعنوان رایجترین ارز ذخیره جهان، طبیعیترین گزینه به نظر میرسد.
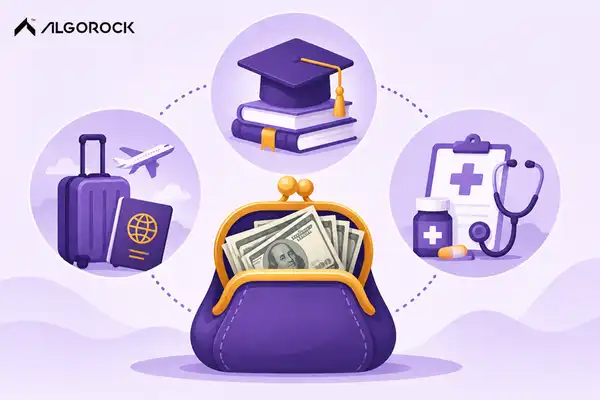
دلیل دوم، کاربرد مستقیم دلار است. هزینه سفر، تحصیل، درمان در خارج از کشور و بسیاری از خریدهای وارداتی به ارز وابسته است. برای کسی که در آینده هزینه ارزی دارد، نگهداری دلار در واقع پوشش ریسک (هج) همان هزینه است.
دلیل سوم، نقش ذخیره ارزش است. بسیاری از سرمایهگذاران دلار را نه برای کسب سود، بلکه بهعنوان بخش امن سبد دارایی خود نگه میدارند. ذخیره ارزش یعنی داراییای که در طول زمان قدرت خرید را تا حد زیادی حفظ کند.
روشهای سرمایه گذاری در دلار
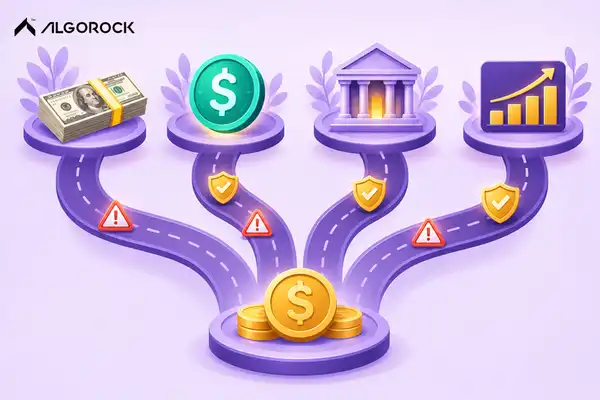
چهار مسیر اصلی برای سرمایه گذاری در دلار وجود دارد. هر کدام را جداگانه بررسی میکنیم.
خرید دلار نقدی (اسکناس)
سادهترین و آشناترین روش، خرید اسکناس دلار است. اسکناس را میتوان از شبکه بانکی و صرافیهای مجاز تهیه کرد. بانک مرکزی از ۱۱ مهر ۱۴۰۵ فروش اسکناس دلار با کارت ملی را در شعب منتخب چند بانک آغاز کرد و سقف آن برای هر فرد بالای ۱۸ سال ۱۰ هزار دلار اعلام شد.
سقف خرید ارز در ایران بارها تغییر کرده است. برای نمونه، در طرحی که از ۳ شهریور ۱۴۰۵ اجرا شد، سقف خرید اشخاص حقیقی ۱۰۰۰ دلار بود و یک ماه بعد به ۱۰ هزار دلار رسید. به همین دلیل پیش از خرید، آخرین اطلاعیههای بانک مرکزی را در سایت رسمی آن بررسی کنید.
نکته کاربردی
پیش از مراجعه به بانک یا صرافی، آخرین اطلاعیه سقف و شرایط فروش اسکناس را در سایت بانک مرکزی (cbi.ir) ببینید و فقط از شعب و صرافیهای مجاز خرید کنید.
مزیت اسکناس این است که مستقیماً در اختیار خودتان است و برای نگهداری آن به هیچ واسطهای نیاز ندارید. عیب آن هم همین است: ریسک سرقت، گم شدن، آسیب فیزیکی و دریافت اسکناس تقلبی کاملاً بر عهده شماست. علاوه بر این، اسکناس هیچ سودی تولید نمیکند.
خرید تتر و استیبل کوین
تتر (USDT) رایجترین استیبل کوین بازار است؛ رمزارزی که ناشر آن تلاش میکند ارزشش را یکبهیک با دلار آمریکا برابر نگه دارد. خرید و فروش تتر در صرافیهای ارز دیجیتال ایرانی انجام میشود و به همین دلیل برای بسیاری از کاربران، راه سریعتری برای دلاری کردن دارایی است.
نقدشوندگی تتر بالاست و میتوان آن را در هر ساعت از شبانهروز معامله کرد. همچنین میتوان مبالغ کوچک هم خرید و به محدودیت اسکناسهای درشت فکر نکرد. انتقال آن هم بدون جابهجایی فیزیکی پول انجام میشود.
در مقابل، خرید تتر ریسکهای خاص خود را دارد. ارزش آن به اعتماد به ناشر و ذخایر پشتوانهاش وابسته است. ناشر تتر میتواند دارایی آدرسهای مشخصی را مسدود کند و کاربران ایرانی ممکن است با محدودیتهای تحریمی روبهرو شوند. نگهداری در کیف پول شخصی هم نیازمند دانش امنیتی است؛ کلید خصوصی که از دست برود، دارایی هم از دست رفته است.
سپرده ارزی بانکی
سپرده ارزی یعنی افتتاح حساب ارزی در بانکهای داخلی و نگهداری دلار در آن. در ظاهر این روش ریسک نگهداری اسکناس در خانه را ندارد، اما تجربه سپردهگذاران ارزی در ایران همیشه خوشایند نبوده است.
در دهه ۹۰ گروهی از سپردهگذاران ارزی هنگام تسویه به جای ارز، معادل ریالی آن را با نرخ دستوری دریافت کردند. همچنین در برخی دورهها برداشت اسکناس از حساب ارزی با چند روز انتظار و کارمزد همراه بوده است. برای همین پیش از سپردهگذاری باید دقیقاً بدانید پول را به چه شکلی، در چه مدتی و با چه هزینهای پس میگیرید.
صندوق درآمد ثابت دلاری
صندوق درآمد ثابت دلاری، صندوقی است که منابع دلاری سرمایهگذاران را جمع میکند و آن را در داراییهای با درآمد ثابت ارزی سرمایهگذاری میکند. در این مدل، سرمایهگذار به جای نگهداری مستقیم اسکناس، واحدهای صندوق را در اختیار دارد و مدیریت دارایی بر عهده تیم حرفهای است.
در ایران، هیئت عامل بانک مرکزی در خرداد ۱۴۰۵ شیوهنامه فعالیت صندوقهای سرمایه گذاری ارزی را تصویب کرد. بر اساس این مقررات، ورود و خروج از این صندوقها فقط به صورت ارزی انجام میشود و تسویه ریالی ممنوع است. این قاعده دقیقاً برای جلوگیری از تکرار تجربه تلخ سپردههای ارزی گذشته طراحی شده است.
نکته مهم
تفاوت اصلی صندوق ارزی با سپردههای ارزی گذشته در نحوه تسویه است: اصل و سود باید به همان ارزی برگردد که وارد صندوق شده، نه به ریال.
نخستین صندوق ارزی تحت نظارت سازمان بورس، صندوق مانا ملت بود که پذیرهنویسی آن از ۲۵ شهریور ۱۴۰۵ آغاز شد. ارزش هر واحد این صندوق ۱۰ دلار و حداقل سرمایهگذاری ۱۰ واحد، یعنی ۱۰۰ دلار، تعیین شد. این عدد نشان میدهد که سرمایه گذاری دلاری با مبلغ کم هم از طریق صندوقها ممکن شده است.
مزیت اصلی صندوق سرمایه گذاری دلاری این است که دلار شما بیکار نمیماند و همزمان از ریسک نگهداری فیزیکی اسکناس در امان هستید. البته صندوق هم ریسک دارد؛ کیفیت داراییهای صندوق، اعتبار مدیر و ضامن آن، و شرایط ابطال واحدها را باید پیش از سرمایهگذاری بررسی کرد. بازده گذشته هر صندوق هم تضمینی برای بازده آینده نیست.
جدول مقایسه روشها (ریسک، نقدشوندگی، هزینه نگهداری)
مقایسه این چهار روش نشان میدهد که هیچکدام در همه معیارها برنده نیست. اسکناس بیشترین کنترل را به شما میدهد اما بیشترین ریسک فیزیکی را دارد. تتر سریعترین نقدشوندگی را دارد اما به ناشر و زیرساخت صرافیها وابسته است. سپرده ارزی ساده است اما ریسک سیاستی آن را نباید دستکم گرفت. صندوق دلاری امکان کسب بازده روی دلار را میدهد، به شرط آنکه مدیر و ساختار آن قابل اعتماد باشد.
مقایسه روشهای سرمایه گذاری در دلار
| روش | ریسک اصلی | نقدشوندگی | هزینه و دردسر نگهداری |
|---|---|---|---|
| اسکناس دلار | سرقت، آسیب و اسکناس تقلبی | وابسته به بانک و صرافی | نگهداری فیزیکی، بدون سود |
| تتر و استیبل کوین | ناشر، مسدودسازی و تحریم | بالا؛ معامله شبانهروزی | امنیت کیف پول و کلید خصوصی |
| سپرده ارزی بانکی | ریسک سیاستی و تسویه ریالی | وابسته به مقررات برداشت | احتمال انتظار و کارمزد برداشت |
| صندوق درآمد ثابت دلاری | کیفیت داراییها و اعتبار مدیر | طبق شرایط ابطال صندوق | بدون نگهداری فیزیکی؛ تسویه ارزی |
هر روش یک ریسک را کم میکند و ریسک دیگری را جایگزینش میکند؛ پس معیار انتخاب، هدف شماست.
چند دلاری بخریم بهتر است؟ نکات خرید اسکناس
در بازار ایران، اسکناسهای صد دلاری جدید معمولاً راحتتر از اسکناسهای خرد یا قدیمی خرید و فروش میشوند. اسکناسهای کوچکتر یا طرح قدیمی گاهی با قیمت کمتری خریده میشوند. به همین دلیل اگر هدف شما نگهداری و فروش در آینده است، اسکناس صد دلاری طرح جدید معمولاً گزینه رایجتری است.
جالب است بدانید که از نگاه دولت آمریکا، همه اسکناسهای دلار، فارغ از سال انتشار، همچنان پول قانونی هستند. تفاوت قیمت اسکناسهای قدیمی و جدید در ایران به سلیقه بازار و نگرانی از تقلب برمیگردد، نه به اعتبار رسمی اسکناس.
برای تشخیص اصالت اسکناس صد دلاری، وبسایت رسمی ارز آمریکا سه کار ساده پیشنهاد میکند: کاغذ را لمس کنید، اسکناس را کج کنید و آن را جلوی نور بگیرید. این اسکناس پنج ویژگی امنیتی کلیدی دارد: نوار امنیتی سهبعدی، تصویر زنگوله درون دوات، عدد تغییررنگدهنده، واترمارک و نخ امنیتی.
وقتی اسکناس صد دلاری طرح جدید را کج میکنید، عدد ۱۰۰ در گوشه پایین سمت راست از رنگ مسی به سبز تغییر میکند. نوار آبی سهبعدی هم بافتهشده در کاغذ است، نه چاپشده روی آن. نخ امنیتی هم زیر نور فرابنفش به رنگ صورتی میدرخشد.
دلار بخریم یا طلا؟
پرسش دلار بخریم یا طلا یکی از رایجترین پرسشهای سرمایهگذاران ایرانی است. هر دو دارایی در برابر کاهش ارزش ریال از سرمایه محافظت میکنند، اما رفتارشان یکسان نیست.
قیمت ریالی طلا هم به نرخ ارز وابسته است و هم به قیمت جهانی اونس. یعنی طلا علاوه بر ریسک ارزی، ریسک نوسان قیمت جهانی را هم دارد. دلار در مقابل فقط به نرخ ارز آزاد وابسته است. از طرف دیگر، طلای فیزیکی هزینههایی مثل اجرت و مالیات بر ارزش افزوده دارد که در دلار نیست.
پاسخ این پرسش به هدف شما بستگی دارد. اگر هزینه آیندهتان ارزی است، دلار پوشش مستقیمتری است. اگر به دنبال تنوعبخشی هستید، ترکیب این دو دارایی منطقیتر از انتخاب یکی است.
ریسکهای سرمایه گذاری دلاری
سرمایه گذاری دلاری بدون ریسک نیست. شناخت این ریسکها کمک میکند تصمیم آگاهانهتری بگیرید و بخشی از سرمایه را که برای آن ریسک آماده نیستید وارد این بازار نکنید.
هشدار ریسک
این مطلب توصیه خرید یا فروش نیست. نرخ ارز در کوتاهمدت میتواند نوسان شدید داشته باشد؛ فقط با بخشی از سرمایه وارد شوید که برای آن ریسک آمادهاید.
نوسان نرخ ارز و ریسک سیاستی
نرخ دلار در ایران فقط تابع عرضه و تقاضا نیست. تصمیمهای سیاستی، اخبار مذاکرات و سیاستهای ارزی بانک مرکزی میتوانند در مدت کوتاهی نرخ ارز آزاد را جابهجا کنند. کسی که در اوج هیجان بازار دلار میخرد، ممکن است مدتها منتظر بماند تا به قیمت خرید خود برگردد.
ریسک سیاستی فقط به نرخ محدود نمیشود. تغییر قوانین خرید و فروش ارز، سقفهای جدید یا محدودیت در برداشت از حسابهای ارزی هم بخشی از این ریسک است. به همین دلیل منابع رسمی مثل بانک مرکزی را برای آخرین مقررات دنبال کنید.
اسکناس تقلبی و ریسک نگهداری
خرید از دلالهای غیررسمی خطر دریافت اسکناس تقلبی را بالا میبرد. حتی اگر اسکناس اصل باشد، نگهداری مبالغ زیاد در خانه ریسک سرقت، آتشسوزی و آسیب را به همراه دارد. صندوق امانات بانک یا روشهایی که نیاز به نگهداری فیزیکی ندارند میتوانند این ریسک را کم کنند.
در روشهای دیجیتال هم ریسک نگهداری از بین نمیرود، فقط شکلش عوض میشود. هک صرافی، فریز شدن تتر یا گم شدن کلید خصوصی کیف پول، معادل دیجیتال گم شدن اسکناس است. شناخت ریسک در سرمایه گذاری یعنی بدانید در هر روش دقیقاً چه چیزی ممکن است از دست برود.
جمعبندی
سرمایه گذاری دلار برای ایرانیها بیشتر ابزار حفظ ارزش پول است تا راه پولدار شدن. اسکناس کنترل کامل میدهد، تتر نقدشوندگی بالا دارد، سپرده ارزی ساده اما وابسته به سیاست است، و صندوق درآمد ثابت دلاری امکان کسب بازده روی خود دلار را فراهم میکند.
انتخاب درست به هدف، مبلغ سرمایه و میزان تحمل ریسک شما بستگی دارد. برای بسیاری از سرمایهگذاران، ترکیبی از چند روش منطقیتر از گذاشتن همه سرمایه در یک مسیر است. پیش از هر تصمیمی، مقررات روز را از منابع رسمی بررسی کنید و از جزئیات هر صندوق یا پلتفرم مطمئن شوید.
پرسشهای متداول
سرمایه گذاری دلاری با پول کم ممکن است؟
بله. با تتر میتوان مبالغ کوچک هم خرید و صندوقهای ارزی هم حداقل سرمایه پایینی دارند؛ برای نمونه حداقل سرمایهگذاری در نخستین صندوق ارزی تحت نظارت سازمان بورس ۱۰ واحد ۱۰ دلاری، یعنی ۱۰۰ دلار، تعیین شد.
تتر بهتر است یا دلار نقدی؟
هیچکدام بهطور مطلق بهتر نیست. تتر نقدشوندگی بالا دارد و نیازی به نگهداری فیزیکی ندارد، اما به ناشر و صرافی وابسته است و ممکن است مسدود شود. اسکناس کنترل کامل میدهد، اما ریسک سرقت، آسیب و تقلب را بر عهده خودتان میگذارد.
سقف خرید ارز با کارت ملی چقدر است؟
از ۱۱ مهر ۱۴۰۵، سقف خرید اسکناس با کارت ملی برای افراد بالای ۱۸ سال ۱۰ هزار دلار اعلام شد. این سقف پیشتر ۱۰۰۰ دلار بود و ممکن است دوباره تغییر کند، پس پیش از خرید اطلاعیههای بانک مرکزی را بررسی کنید.
صندوق درآمد ثابت دلاری اصل و سود را به ریال پرداخت میکند؟
خیر. بر اساس شیوهنامه بانک مرکزی که خرداد ۱۴۰۵ تصویب شد، ورود و خروج از صندوقهای ارزی فقط بهصورت ارزی انجام میشود و تسویه ریالی ممنوع است.
گام بعدی
اگر میخواهید دلارتان بیکار نماند و نگران نگهداری اسکناس هم نباشید، شرایط صندوق درآمد ثابت دلاری الگوراک را بررسی کنید.